


Wat cash te bieden heeft (en wat niet)
Als we het over cash hebben, bedoelen we niet de munten en biljetten in je zak of het geld dat je dagelijks uitgeeft. We bedoelen geld dat je bewust opzijzet voor later, op een rekening die je interest oplevert.
De voordelen van cash
Voor de meeste mensen is het grootste voordeel dat de kans zeer klein is dat je geld verliest. Wanneer je geld op een liquiditeitsrekening plaatst, mag je ervan uitgaan dat je het er later weer kunt afhalen, en dat er niet minder op staat dan je oorspronkelijk hebt gestort. (We raden wel aan om ons artikel over inflatie te lezen: je geld is misschien niet helemaal zo ‘veilig’ als je denkt.)
Liquiditeitsrekeningen zijn ook handig omdat je je spaargeld meestal kunt opnemen wanneer je maar wil.
Tot slot publiceren banken meestal de rente op hun rekeningen. Je weet dus wat je krijgt, toch voor een tijdje. Dat is heel anders dan bij de meeste beleggingen.
De nadelen van cash
De voordelen van cash zijn duidelijk, maar volgens ons is het grootste nadeel dat ook. De rente die je krijgt, hangt meestal samen met de beleidsrente van je land. Als die rente laag is, groeit je spaargeld nauwelijks.
Zelfs wanneer de rente hoger staat, haalt cash doorgaans niet dezelfde rendementen als andere beleggingen. Natuurlijk gaan die beleggingen vaak gepaard met meer volatiliteit (het plots stijgen of dalen in waarde) en beleggingsrisico (de kans dat je geld verliest) – maar hun groeipotentieel ligt ook een stuk hoger.
De impact van een hoger groeipotentieel op uw spaargeld kan aanzienlijk zijn. We gaan hier in een ander artikel dieper op in, maar hieronder vind je een kort voorbeeld om te tonen wat we bedoelen. Stel dat u €20.000 moet sparen voor iets belangrijks dat over tien jaar plaatsvindt. Hoeveel zou je dan elke maand opzij moeten zetten om dat doel te bereiken?
Hoeveel heb je nodig om je doel te bereiken?
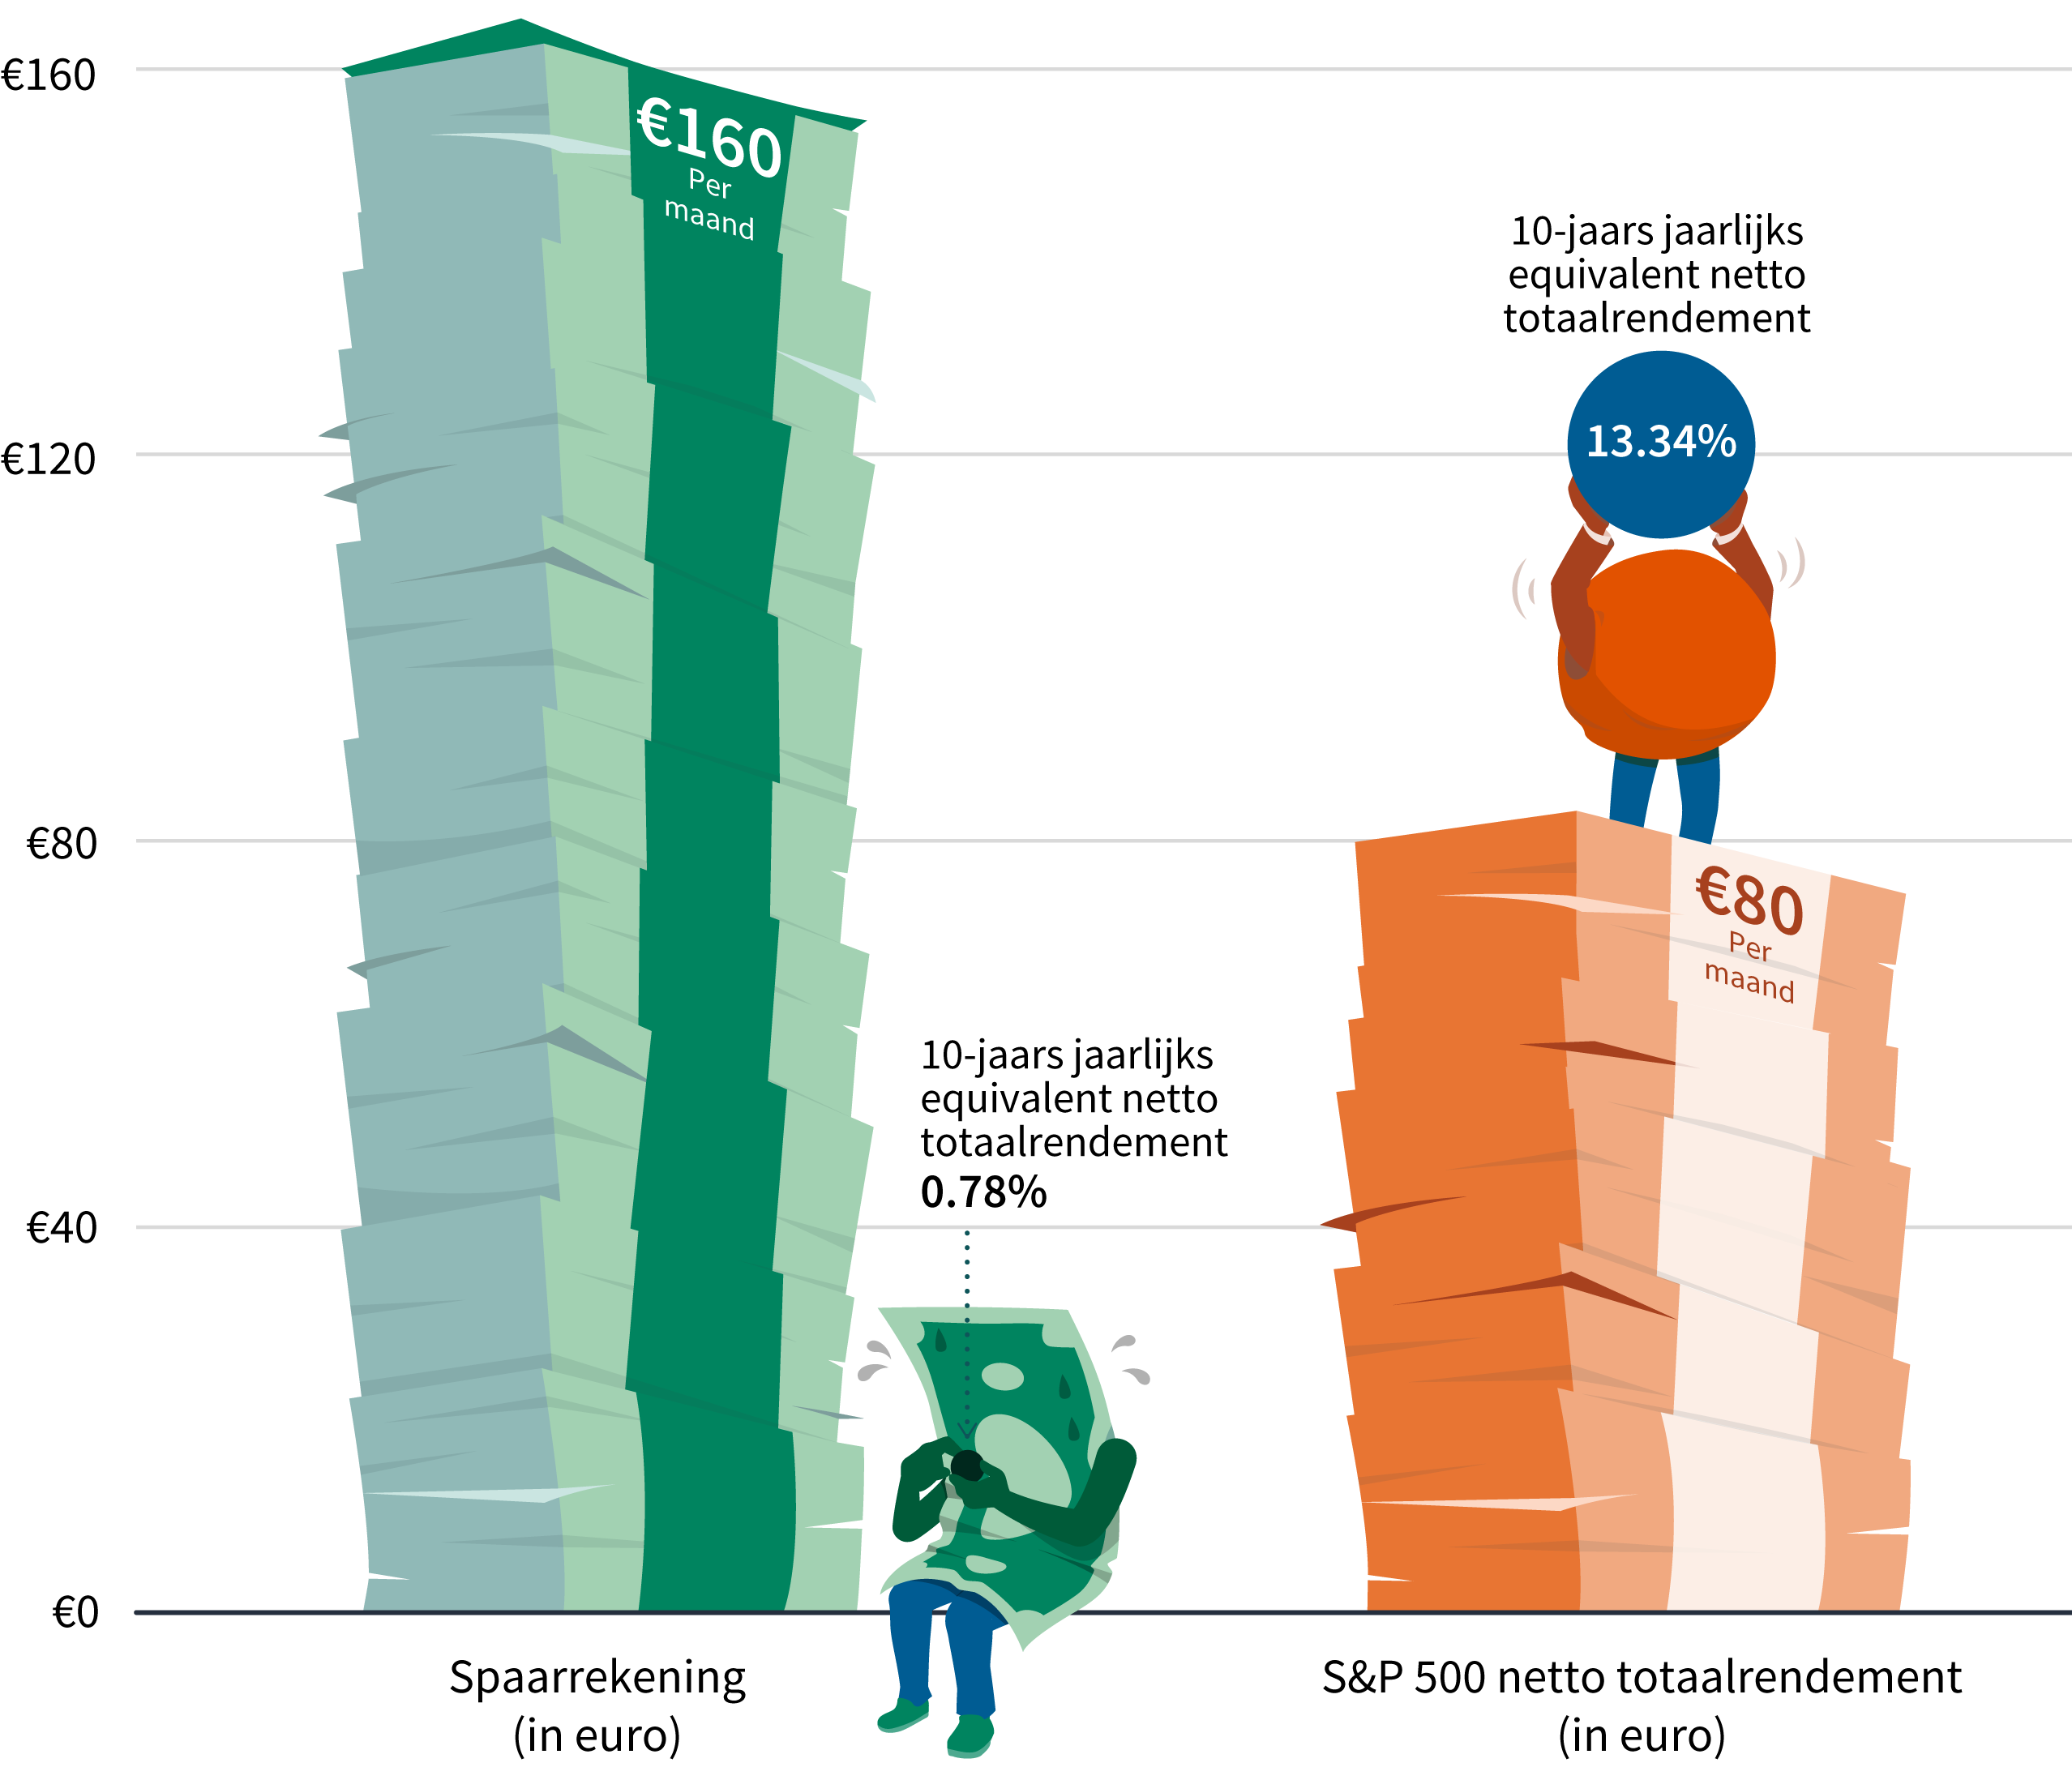
We hebben de berekeningen gemaakt op basis van de rente die je via een spaarrekening in euro zou hebben gekregen en het vergelijkbare totale rendement dat je zou hebben behaald met een belegging in Amerikaanse aandelen (rendementen in euro), over een periode van 10 jaar. Met aandelen had je €80 per maand opzij moeten zetten. Met cash zou dat €160 per maand zijn geweest. Dat is een groot verschil! En als je elke maand minder hoeft opzij te zetten om je doel te bereiken, houd je meer over voor de rest.
Maandelijkse inleg die nodig was om over de voorbije 10 jaar €20.000 te bereiken
Bron: Bloomberg, BNP Paribas Asset Management. Gegevens van 31 december 2015 tot 31 december 2025, EUR.
In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
Zoals we al hebben vermeld, moet je er wel rekening mee houden dat andere soorten beleggingen in waarde kunnen dalen, vooral op korte termijn. Daarom hebben we het hier over een langetermijndoel. Hun prestaties schommelen ook sterker, waardoor er geen garanties zijn over hoeveel je zult verdienen (al zijn rentetarieven op lange termijn evenmin gegarandeerd). Wil je meer weten over beleggen? Lees dan ook de andere artikels in de reeks “Zet je cash aan het werk“.
Risicowaarschuwing
De waarde van beleggingen en de inkomsten die ze genereren, kunnen zowel dalen als stijgen. Het is mogelijk dat beleggers het oorspronkelijk geïnvesteerde bedrag niet terugkrijgen.