


Close Look: Wat deed de obligatiemarkten opschrikken?
Wat is er gebeurd?
Amerikaanse staatsobligaties haalden onlangs de krantenkoppen nadat het rendement op de tienjaarsobligatie boven 5% uitsteeg als gevolg van dalende koersen. Obligatiekoersen en obligatierendementen bewegen namelijk in tegengestelde richting. Ter vergelijking: aan het begin van dit jaar bedroeg het rendement 4,19%. Deze forse rentestijging bleef bovendien niet beperkt tot de Verenigde Staten. Ook op de belangrijkste markten voor staatsobligaties in Europa en Japan zijn de rentes sinds het begin van het jaar sterk gestegen.
Waarom nu?
Laten we eerst naar het grotere geheel kijken. Geopolitieke spanningen, zoals de oorlog in het Midden-Oosten, hebben de wereldwijde grondstoffenmarkten onder druk gezet door verstoringen in de toeleveringsketens. Zo is de prijs van ruwe olie dit jaar aanzienlijk gestegen, zoals uit de onderstaande grafiek blijkt. Dit zet de prijzen in het algemeen onder opwaartse druk, waardoor de inflatieverwachtingen toenemen.
Prijs van ruwe Brentolie, rendement op tienjarig Amerikaans staatspapier en rendement op de tienjarige Duitse Bund - sinds het begin van 2026
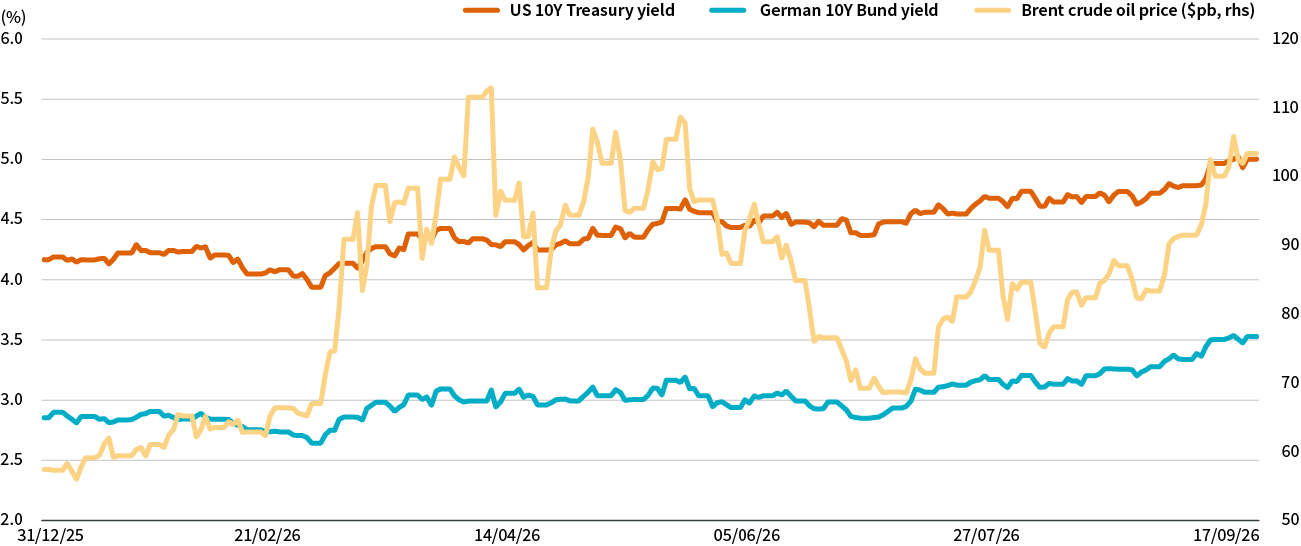
Bron: Bloomberg, BNP Paribas Asset Management. Gegevens van 1 januari 2026 tot 31 en met 18 september 2026. Herberekend naar 100 op de begindatum van de grafiek.
In het verleden behaalde resultaten bieden geen garantie voor toekomstige rendementen.
Optreden van centrale banken
Stijgende inflatieverwachtingen vragen doorgaans om een reactie van de centrale banken, wat meestal neerkomt op een verhoging van de rente. De afgelopen maand hebben verschillende grote centrale banken hun beleidsrente verhoogd, waaronder de Amerikaanse Federal Reserve (Fed), de Europese Centrale Bank en de Bank of Japan. Bovendien sloeg de Fed tijdens haar jongste beleidsvergadering een uitgesproken strengere toon op vlak van monetair beleid aan, waarbij veel Fed-bestuurders hun steun uitspraken voor verdere renteverhogingen in de komende maanden. Daardoor hebben de markten voor Amerikaanse staatsobligaties hun oorspronkelijke verwachting dat de rente dit jaar niet zou worden verhoogd, geleidelijk bijgesteld. Als gevolg daarvan zijn de obligatierendementen licht opgelopen.
Sterk oplopende overheidsschulden
Staatsobligaties, zoals Amerikaanse Treasuries en Duitse Bunds, worden door overheden uitgegeven om hun reguliere begrotingsuitgaven te financieren. Uitzonderlijke gebeurtenissen, zoals de COVID-19-pandemie, kunnen soms een forse stijging van de overheidsuitgaven vereisen. Een ander voorbeeld is het Duitse initiatief om de defensie-uitgaven op te voeren als reactie op de afgenomen Amerikaanse steun aan de NAVO. Het Amerikaanse ministerie van Financiën maakte onlangs bekend dat de totale schuld een ongezien niveau van 40 biljoen dollar had bereikt. Daardoor eisen obligatiebeleggers een hogere rente op nieuw uitgegeven overheidsschuld, wat eveneens bijdraagt aan de stijgende obligatierendementen.
Vergeet de kapitaalbehoeften van de technologiereuzen niet
De uitrol van AI vergt enorme investeringen in datacenters en apparatuur zoals halfgeleiders. Zelfs zeer grote ondernemingen, zoals Microsoft, Amazon, Alphabet (Google) en Meta, de zogenoemde AI-hyperscalers, slagen er moeilijk in om hun uitgaven uitsluitend met vrije kasstromen te financieren en doen daarom een beroep op de markt voor bedrijfsobligaties. Naar schatting kunnen de totale jaarlijkse investeringen in AI in 2027 meer dan 1 biljoen dollar bedragen. Deze kapitaalbehoefte heeft beleggers deels weggeleid van de markten voor staatsobligaties, waardoor ook de rendementen op staatsobligaties onder opwaartse druk zijn komen te staan.
Waarom is dit belangrijk?
Wanneer de rendementen op staatsobligaties stijgen, loopt ook de jaarlijkse rentelast van een land op. Daardoor zijn er minder middelen beschikbaar voor waardevolle projecten, zoals investeringen in infrastructuur. Op een technischer niveau wordt het rendement op staatsobligaties gebruikt als basis om bij de waardering van een onderneming de waarde van toekomstige winsten te berekenen. Naarmate de obligatierendementen stijgen, daalt de huidige waarde van de toekomstige winststromen, wat theoretisch op lagere aandelenwaarderingen wijst. Het huidige enthousiasme rond de AI-boom heeft er echt voor gezorgd dat de aandelenmarkten deze meer theoretische waarderingsmaatstaven link laten liggen.
Ons standpunt
Zoals altijd moeten beleggers erop kunnen vertrouwen dat de Fed de inflatie onder controle kan houden en dat het Amerikaanse ministerie van Financiën grote tekorten kan financieren zonder de obligatiemarkt te destabiliseren.
We blijven voorzichtig ten aanzien van staatsobligaties, in het bijzonder obligaties met een langere looptijd (obligaties met een langere terugbetalingsperiode). Inflatie, geopolitieke onzekerheid en grote begrotingstekorten kunnen de rendementen onder opwaartse druk houden. In deze context geven we de voorkeur aan wereldwijde hoogrentende obligaties en obligaties uit opkomende markten in dollar, vanwege hun extra rendement ten opzichte van staatsobligaties.
Ondertussen blijven we de voorkeur geven aan aandelen, met een brede wereldwijde blootstelling aan ontwikkelde en opkomende markten. Deze voorkeur weerspiegelt de sterke winstgroei, die zich over steeds meer sectoren en regio’s lijkt te verbreden.
Risicowaarschuwing
De waarde van beleggingen en de inkomsten die ze genereren, kunnen zowel dalen als stijgen. Het is mogelijk dat beleggers het oorspronkelijk geïnvesteerde bedrag niet terugkrijgen.