


L’inflation grignote-t-elle votre épargne ?
Avez-vous déjà entendu quelqu’un dire que « votre épargne est en sécurité à la banque » ou que « vous ne pouvez pas perdre d’argent si vous le mettez sur un compte d’épargne » ? C’est en grande partie vrai, mais il manque un élément important : vos économies ne sont pas tout à fait aussi protégées que vous le pensez.
Le coupable, c’est l’inflation. Si vous laissez de l’argent sur un compte bancaire sur le long terme — ou dans toute autre forme d’épargne « liquide » — votre argent peut en réalité perdre de la valeur sans que vous en ayez même conscience.
Qu’est-ce que l’inflation ?
L’inflation décrit la tendance des prix des biens et des services à augmenter au fil des années. Le taux d’inflation correspond à l’ampleur de cette hausse.
Parfois, l’inflation est élevée et ses effets se voient en un an ou deux. Lorsqu’elle est faible, l’impact est moins perceptible, mais sur la durée, les effets finissent quand même par s’additionner.
Le pouvoir d’achat mesure ce que votre argent vous permet d’acheter. Si vous vous êtes déjà dit qu’il vous faut dépenser plus pour acheter la même chose en magasin — ou que, pour la même somme, vous repartez avec moins — c’est un exemple de baisse du pouvoir d’achat.
Mesurer l’impact
Si votre argent reste sur un compte bancaire un an ou deux, vous ne remarquerez pas vraiment l’effet de l’inflation, sauf si elle est très élevée. Mais imaginons que vous décidiez de laisser votre argent pendant dix ans sur un compte rémunéré, plutôt que de l’investir sur les marchés actions.
Si vous le consultez de temps en temps, vous constaterez probablement que le montant a légèrement augmenté à chaque fois. On a l’impression que vous gagnez régulièrement de l’argent — mais ajoutons l’inflation à l’équation. Voici un exemple basé sur 1 000 € placés sur un compte d’épargne en euros. Cela signifie que nous utiliserons l’inflation et les taux d’intérêt de la zone euro, mais l’idée générale s’applique à la plupart des pays dans le monde.
Évolution de 1 000 € placés sur un compte d’épargne en euros par rapport à l’impact de l’inflation sur 10 ans
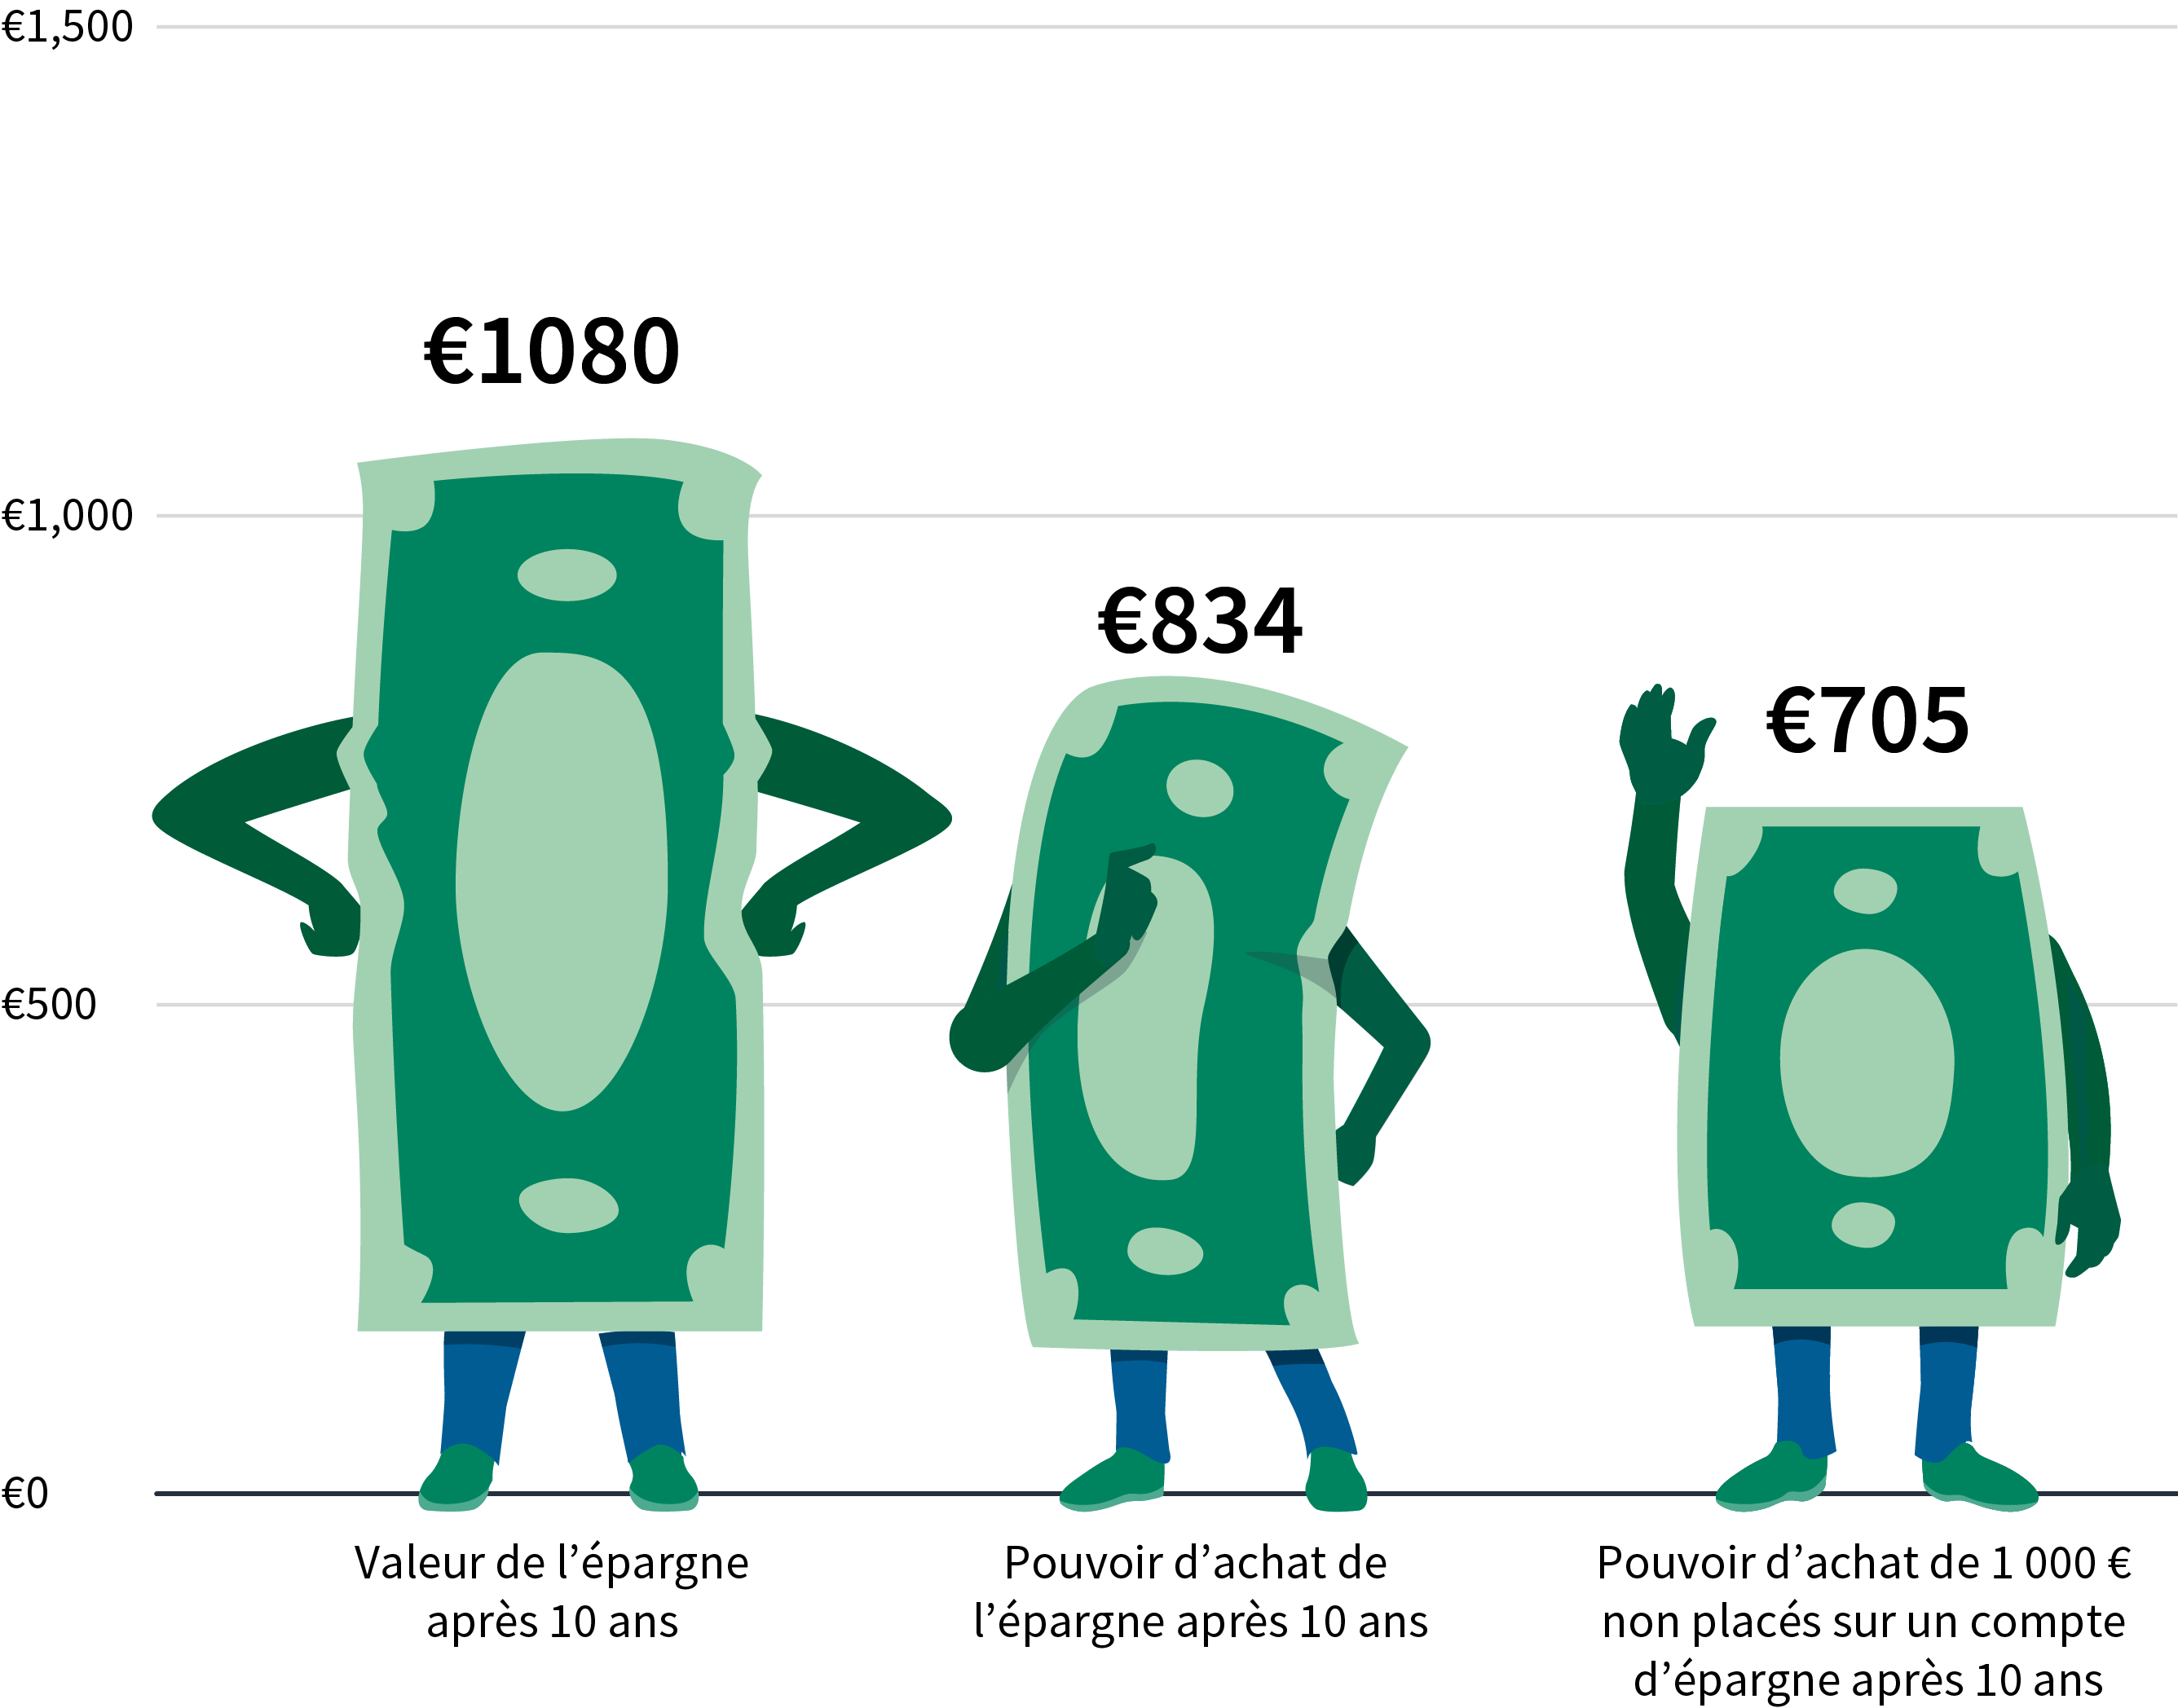
Source : Bloomberg, BNP Paribas Asset Management. Données du 31 décembre 2015 au 31 décembre 2025, EUR. Rebasé à 1000 à la date de début du graphique.
Les performances passées ne préjugent pas des performances futures.
Vous pourriez penser que vous faites tranquillement fructifier votre épargne d’année en année grâce aux intérêts, mais en réalité cette progression est grignotée par l’inflation. Au bout de 10 ans, on a l’impression d’être passé à 1 080 €. Pourtant, une fois l’inflation prise en compte, votre pouvoir d’achat est en réalité inférieur aux 1 000 € de départ. Et bien sûr, si vous ne faites rien de votre argent, il perdrait 295 € de valeur !
Battre l’inflation
Alors, comment battre l’inflation ? La réponse la plus simple : obtenir des rendements supérieurs au taux d’inflation — idéalement, nettement supérieurs. C’est facile à dire, bien sûr, mais il existe des moyens d’essayer d’y parvenir. L’une des options est de franchir le pas et d’explorer les opportunités qu’offre le monde de l’investissement.
Si vous faites ce choix, il faut comprendre que les placements ne s’accompagnent d’aucune garantie : leur valeur peut baisser autant qu’elle peut monter. Il se peut même que vous récupériez moins que votre mise. En revanche, ils offrent aussi la possibilité de rendements nettement plus élevés sur le long terme, comme nous l’expliquons dans les autres articles de cette série.
Vous préférez confier la gestion de votre patrimoine à des experts ? Cela est possible avec AXA IM Select Belgium dans le cadre d'un contrat de gestion discrétionnaire de patrimoine. Ils construisent votre portefeuille et le gèrent en fonction de votre profil d'investissement, que vous déterminerez ensemble. Curieux de savoir ce qu'AXA IM Select Belgium peut vous offrir ? Prenez rendez-vous sans engagement avec l'un de nos chargés de relations.
Si vous faites ce choix, il faut comprendre que les placements ne s’accompagnent d’aucune garantie : leur valeur peut baisser autant qu’elle peut monter. Il se peut même que vous récupériez moins que votre mise. En revanche, ils offrent aussi la possibilité de rendements nettement plus élevés sur le long terme, comme nous l’expliquons dans les autres articles de cette série.
Avertissement de risque
La valeur des investissements, et les revenus qu'ils génèrent, peuvent aussi bien baisser qu'augmenter et les investisseurs peuvent ne pas récupérer le montant initialement investi.